Domain videos-konvertieren.de kaufen?
Wir ziehen mit dem Projekt
videos-konvertieren.de um.
Sind Sie am Kauf der Domain
videos-konvertieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videos-konvertieren.de kaufen?
Was bedeutet Verbrauchssteuer?
Was bedeutet Verbrauchssteuer? Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Waren oder Dienstleistungen erhoben wird, um deren Verbrauch zu regulieren oder um Einnahmen für den Staat zu generieren. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer auf Waren und Dienstleistungen oder die Tabaksteuer auf Tabakprodukte. Verbrauchssteuern können dazu beitragen, den Konsum bestimmter Güter zu reduzieren oder um Umweltschutzmaßnahmen zu finanzieren. In einigen Ländern werden Verbrauchssteuern auch als Luxussteuern bezeichnet, da sie auf Produkte mit einem höheren Preisniveau erhoben werden. **
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **

Ähnliche Suchbegriffe für Verbrauchssteuer
Top-Angebote
Produkte zum Begriff Verbrauchssteuer:
-
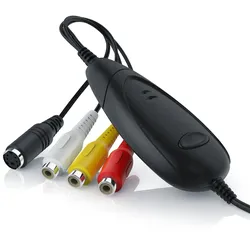
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist die vergnügungssteuer eine Verbrauchssteuer?
Die Vergnügungssteuer ist eine spezielle Art von Verbrauchssteuer, die auf bestimmte Vergnügungsaktivitäten wie Glücksspiel, Alkohol- und Tabakkonsum, Unterhaltung und Veranstaltungen erhoben wird. Sie zielt darauf ab, den Konsum dieser Aktivitäten zu regulieren und gleichzeitig Einnahmen für die Regierung zu generieren. Im Gegensatz zu allgemeinen Verbrauchssteuern wie der Mehrwertsteuer, die auf eine Vielzahl von Waren und Dienstleistungen erhoben werden, ist die Vergnügungssteuer spezifischer und richtet sich auf bestimmte Freizeitaktivitäten. Letztendlich dient die Vergnügungssteuer dazu, das Verhalten der Verbraucher zu lenken und Einnahmen für die öffentliche Hand zu generieren. **
-
Welche Steuer ist eine Verbrauchssteuer?
Welche Steuer ist eine Verbrauchssteuer? Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird, anstatt auf Einkommen oder Vermögen. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer, die Tabaksteuer und die Mineralölsteuer. Diese Steuern sollen das Konsumverhalten lenken und den Verbrauch bestimmter Produkte regulieren. Verbrauchssteuern können sowohl auf nationaler als auch auf internationaler Ebene erhoben werden. **
-
Ist die Einkommensteuer eine Verbrauchssteuer?
Nein, die Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Gütern und Dienstleistungen verwendet wird. Verbrauchssteuern hingegen werden auf den Kauf oder Verbrauch bestimmter Waren oder Dienstleistungen erhoben. Die Einkommensteuer zielt darauf ab, die Einkommensverteilung zu regulieren und Einnahmen für staatliche Ausgaben zu generieren, während Verbrauchssteuern den Konsum bestimmter Produkte beeinflussen sollen. **
-
Ist die KFZ Steuer eine Verbrauchssteuer?
Ist die KFZ Steuer eine Verbrauchssteuer? Diese Frage ist nicht eindeutig zu beantworten, da die KFZ Steuer in Deutschland auf Basis von Hubraum, CO2-Emissionen und Kraftstoffart berechnet wird. Während die Höhe der Steuer also teilweise vom Verbrauch des Fahrzeugs abhängt, spielen auch andere Faktoren eine Rolle. Im Gegensatz dazu sind reine Verbrauchssteuern, wie die Mineralölsteuer, direkt an den Verbrauch gekoppelt. Letztendlich kann man die KFZ Steuer daher nicht eindeutig als reine Verbrauchssteuer bezeichnen. **


Was ist eine Verbrauchssteuer und für welche Produkte wird sie erhoben?
Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird. Sie soll den Konsum dieser Produkte regulieren und Einnahmen für den Staat generieren. Beispiele für Produkte, auf die Verbrauchssteuern erhoben werden, sind Tabakwaren, Alkohol, Benzin und bestimmte Luxusgüter. **
Wie wirkt sich die Verbrauchssteuer auf den Preis von Waren und Dienstleistungen für Verbraucher aus? Wie wird die Verbrauchssteuer erhoben und welche Auswirkungen hat sie auf die Wirtschaft?
Die Verbrauchssteuer erhöht den Preis von Waren und Dienstleistungen für Verbraucher, da sie direkt auf den Endverbraucher übertragen wird. Sie wird in der Regel als Prozentsatz des Verkaufspreises erhoben und kann je nach Produkt variieren. Die Verbrauchssteuer kann dazu führen, dass Verbraucher weniger konsumieren und somit die Wirtschaft beeinflussen. **
Top-Angebote
Produkte zum Begriff Verbrauchssteuer:
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verbrauchssteuer?
Was bedeutet Verbrauchssteuer? Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Waren oder Dienstleistungen erhoben wird, um deren Verbrauch zu regulieren oder um Einnahmen für den Staat zu generieren. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer auf Waren und Dienstleistungen oder die Tabaksteuer auf Tabakprodukte. Verbrauchssteuern können dazu beitragen, den Konsum bestimmter Güter zu reduzieren oder um Umweltschutzmaßnahmen zu finanzieren. In einigen Ländern werden Verbrauchssteuern auch als Luxussteuern bezeichnet, da sie auf Produkte mit einem höheren Preisniveau erhoben werden. **
-
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
-
Ist die vergnügungssteuer eine Verbrauchssteuer?
Die Vergnügungssteuer ist eine spezielle Art von Verbrauchssteuer, die auf bestimmte Vergnügungsaktivitäten wie Glücksspiel, Alkohol- und Tabakkonsum, Unterhaltung und Veranstaltungen erhoben wird. Sie zielt darauf ab, den Konsum dieser Aktivitäten zu regulieren und gleichzeitig Einnahmen für die Regierung zu generieren. Im Gegensatz zu allgemeinen Verbrauchssteuern wie der Mehrwertsteuer, die auf eine Vielzahl von Waren und Dienstleistungen erhoben werden, ist die Vergnügungssteuer spezifischer und richtet sich auf bestimmte Freizeitaktivitäten. Letztendlich dient die Vergnügungssteuer dazu, das Verhalten der Verbraucher zu lenken und Einnahmen für die öffentliche Hand zu generieren. **
-
Welche Steuer ist eine Verbrauchssteuer?
Welche Steuer ist eine Verbrauchssteuer? Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird, anstatt auf Einkommen oder Vermögen. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer, die Tabaksteuer und die Mineralölsteuer. Diese Steuern sollen das Konsumverhalten lenken und den Verbrauch bestimmter Produkte regulieren. Verbrauchssteuern können sowohl auf nationaler als auch auf internationaler Ebene erhoben werden. **
Ähnliche Suchbegriffe für Verbrauchssteuer
-
ENTTEC 71030 DIN Ethergate 2 Universen bidirektionaler eDMX-zu-DMX-Konvertierung mit Art-RDM-UnterstützungENTTEC 71030 DIN Ethergate 2 Universen bidirektionaler eDMX-zu-DMX-Konvertierung mit Art-RDM-Unterstützung Ethernet-zu-DMX/RDM-Gateway der nächsten Generation Der DIN Ethergate Mk2 ist ein zuverlässiger DMX-Knoten, der für Architektur-, Gewerbe- oder Unterhaltungsprojekte entwickelt wurde Er unterstützt zwei universelle bidirektionale DMX-zu-DMX512-A-Konvertierung mit ArtRDM-Unterstützung, und der Overdrive-Modus ermöglicht die Steuerung von bis zu 1024 Kanälen pro Port bei 500 Kbps (funktioniert nur mit DMX500K-kompatiblen Fixturen) Zwei Ethernet-Ports, einer mit PoE, ermöglichen eine einfache Daisy-Chaining-Verbindung, während Konfiguration und Firmware-Updates über eine lokale Weboberfläche verwaltet werden Das schlanke 4-DIN-Modul-Gehäuse bietet flexible Montageoptionen und benutzerfreundliche Verkabelung mit steckbaren Klemmenblöcken Features: Einfache Webseiten-Konfiguration Die Konfiguration wird über die Weboberfläche des lokalen Hosts verwaltet, um die Inbetriebnahme und Aktualisierungen zu vereinfachen sowie die Konfiguration des DIN Ethergate Mk2 von jedem Computer in Ihrem Netzwerk zu ermöglichen Synchronisationsmodus Alle ENTTEC-Ethernet-Hardware akzeptiert sACN Sync sowie ArtSync, um Art-Net-Daten für alle Ausgangssports und über die gesamte Installation hinweg vollständig zu synchronisieren, wenn Art-Net von derselben Quelle empfangen wird Flexible Leistungsoptionen Versorgen Sie das DIN-Ethergate mit IEEE 8023af PoE (Power over Ethernet) oder einem DC-Eingang von 12-24 VHINWEIS: Wenn das Gerät in Reihe geschaltet wird, empfängt nur das erste Gerät PoE Nachfolgende Geräte benötigen, dass der PoE-Injektor einzeln über einen Ethernet-Anschluss mit Strom versorgt wird Wahl der Befestigungsoptionen Mit einem elektrisch isolierten Gehäuse mit 4-DIN-Modulen verfügt die schlanke Form des DIN Ethergate MK2 über einen DIN-Schiene-Clip, der die Befestigung an einer TS35 DIN-Schiene ermöglicht, sowie die Möglichkeit, das Gerät in beliebiger Ausrichtung an der Wand zu montieren Zeitsparend + installateurfreundlich Unser Ethernet-zu-DMX-Konverter ist mit installateurfreundlichen Funktionen ausgestattet, darunter steckbarer Terminalstecker und eingebauter DMX-Anschluss, um die Verkabelung zu vereinfachen Außerdem ermöglicht ein Current Port Buffer innerhalb der Weboberfläche, dass Live-DMX-Werte aus der Weboberfläche angezeigt werden, um Ihre Installation zu überprüfen Sobald der Strom ankommt, ist das Gerät innerhalb von Sekunden einsatzbereit Overdrive-Modus Daten mit einer höheren Übertragungsrate (500 Kbps) zur Steuerung von bis zu 2 Universen pro Port für DMX500K-kompatible Leuchten ausgebenWICHTIG: DMX500K ist nicht kompatibel mit Standard-DXM512-A-Leuchten und entspricht nicht ANSI E111 – 2024Wenden Sie den Overdrive-Modus nicht mit nicht unterstützten Leuchten an ENTTECsDMX Neon Flex ist eine kompatibleLeuchte, die den Overdrive-Modus unterstützt Technische Eigenschaften: Eingangsspannung: 12-24V Gleichstrom Maximaler Stromverbrauch: 7 W Maximale Wärmeableitung: 7 W Betriebstemperatur: 0°:C bis 50°:C / 32°:F bis 122°:F Betriebsfeuchtigkeit: 5 – 95 % (nicht kondensierend) Dateneingabe: eDMX (Art-Net, sACN, ESP oder KiNet-Protokolle) über 2 x RJ45-Ports Datenausgabe: DMX512-A/RDM (250 Kbps) / DMX500K (500 Kbps) – über 2 x 4-polige Phoenix-Ports Max Kanäle: DMX512-A: 1024 (2U) / DMX500K: 2048 (4U) DMX- und RDM-Fahrpläne: Pausezeit: 300 ms / Mark nach der Pause (MAB): 15 ms Art-Net-Fusion: 2 Quellen Maximale Bildwiederholrate: 44 FPS Netzwerkgeschwindigkeit: 10/100Base-T Stromversorgung über Ethernet: IEEE 8023af Netzwerkkonfiguration: statisch (standardmäßig 192168010) / DHCP Firmware-Updates: Über die Weboberfläche Gehäusematerial: ABS-Kunststoff IP-Schutzart: IP20 LED-Blinker: Vorwärtsgerichtete Status-LED plus Netzwerkverbindung/-aktivität (integriert in RJ45-Ports) Montageoptionen: Oberflächen- und TS35 DIN-Schienenhalterung Abmessungen: 100,5 mm x 72,25 mm x 34 mm Gewicht: 0,11 kg / 0,24 lbs Versandmaße: 140 mm x 140 mm x 40 mm Versandgewicht: 0,16 kg / 0,35 lbs Achtung: RCM (Australien/Neuseeland), CE / WEEE (EU), UKCA (Großbritannien), FCC (USA)278,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einkommensteuer eine Verbrauchssteuer?
Nein, die Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Gütern und Dienstleistungen verwendet wird. Verbrauchssteuern hingegen werden auf den Kauf oder Verbrauch bestimmter Waren oder Dienstleistungen erhoben. Die Einkommensteuer zielt darauf ab, die Einkommensverteilung zu regulieren und Einnahmen für staatliche Ausgaben zu generieren, während Verbrauchssteuern den Konsum bestimmter Produkte beeinflussen sollen. **
-
Ist die KFZ Steuer eine Verbrauchssteuer?
Ist die KFZ Steuer eine Verbrauchssteuer? Diese Frage ist nicht eindeutig zu beantworten, da die KFZ Steuer in Deutschland auf Basis von Hubraum, CO2-Emissionen und Kraftstoffart berechnet wird. Während die Höhe der Steuer also teilweise vom Verbrauch des Fahrzeugs abhängt, spielen auch andere Faktoren eine Rolle. Im Gegensatz dazu sind reine Verbrauchssteuern, wie die Mineralölsteuer, direkt an den Verbrauch gekoppelt. Letztendlich kann man die KFZ Steuer daher nicht eindeutig als reine Verbrauchssteuer bezeichnen. **
-
Was ist eine Verbrauchssteuer und für welche Produkte wird sie erhoben?
Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird. Sie soll den Konsum dieser Produkte regulieren und Einnahmen für den Staat generieren. Beispiele für Produkte, auf die Verbrauchssteuern erhoben werden, sind Tabakwaren, Alkohol, Benzin und bestimmte Luxusgüter. **
-
Wie wirkt sich die Verbrauchssteuer auf den Preis von Waren und Dienstleistungen für Verbraucher aus? Wie wird die Verbrauchssteuer erhoben und welche Auswirkungen hat sie auf die Wirtschaft?
Die Verbrauchssteuer erhöht den Preis von Waren und Dienstleistungen für Verbraucher, da sie direkt auf den Endverbraucher übertragen wird. Sie wird in der Regel als Prozentsatz des Verkaufspreises erhoben und kann je nach Produkt variieren. Die Verbrauchssteuer kann dazu führen, dass Verbraucher weniger konsumieren und somit die Wirtschaft beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.