Domain videos-konvertieren.de kaufen?
Wir ziehen mit dem Projekt
videos-konvertieren.de um.
Sind Sie am Kauf der Domain
videos-konvertieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videos-konvertieren.de kaufen?
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **

Ähnliche Suchbegriffe für Steuerklasse
Top-Angebote
Produkte zum Begriff Steuerklasse:
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
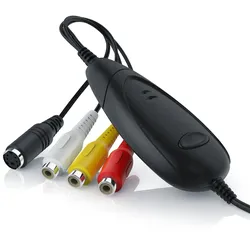
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
-
Haben Beamte eine Steuerklasse?
Ja, Beamte haben eine Steuerklasse. In Deutschland werden Beamte in der Regel in die Steuerklasse 1 eingestuft, es sei denn, sie sind verheiratet oder haben Kinder, dann können sie in eine andere Steuerklasse eingestuft werden. Die Steuerklasse beeinflusst die Höhe der Lohnsteuer, die vom Gehalt abgezogen wird. Beamte müssen wie alle anderen Arbeitnehmer auch eine jährliche Steuererklärung abgeben, um sicherzustellen, dass die Steuern korrekt berechnet wurden. Es ist wichtig, dass Beamte ihre steuerliche Situation im Blick behalten und gegebenenfalls Änderungen vornehmen, um Steuervorteile optimal zu nutzen. **
-
Welche Steuerklasse bei Kurzarbeit?
Bei Kurzarbeit wird in der Regel weiterhin die Steuerklasse des Arbeitnehmers berücksichtigt, die vor Beginn der Kurzarbeit gültig war. Es kann jedoch vorkommen, dass aufgrund des reduzierten Arbeitsentgelts durch die Kurzarbeit eine Änderung der Steuerklasse sinnvoll ist, um die Steuerlast zu optimieren. In diesem Fall sollte man sich an das Finanzamt wenden, um die Steuerklasse entsprechend anzupassen. Es ist wichtig zu beachten, dass eine Änderung der Steuerklasse auch Auswirkungen auf andere steuerliche Aspekte wie beispielsweise die Höhe des Kindergeldes haben kann. Es empfiehlt sich daher, vor einer Änderung der Steuerklasse eine individuelle Beratung in Anspruch zu nehmen. **
-
Bis wann Steuerklasse ändern?
Die Steuerklasse kann in der Regel nur einmal im Jahr geändert werden, normalerweise bis zum 30. November für das laufende Jahr. Eine Änderung der Steuerklasse kann auch bei bestimmten Lebensereignissen wie Heirat, Scheidung oder Geburt eines Kindes vorgenommen werden. Es ist wichtig, die Fristen für die Änderung der Steuerklasse einzuhalten, um steuerliche Vorteile optimal nutzen zu können. Es empfiehlt sich, sich rechtzeitig über die Möglichkeiten und Fristen zur Änderung der Steuerklasse zu informieren, um finanzielle Vorteile nicht zu verpassen. **

Welche Steuerklasse mit Lebenspartner?
In Deutschland können Lebenspartner in eine gemeinsame Steuerklasse eingestuft werden, wenn sie bestimmte Voraussetzungen erfüllen. Welche Steuerklasse für Lebenspartner infrage kommt, hängt davon ab, ob sie verheiratet sind, in einer eingetragenen Lebenspartnerschaft leben oder in einer nichtehelichen Lebensgemeinschaft zusammenleben. In der Regel können verheiratete Paare die Steuerklasse IV wählen, während eingetragene Lebenspartner die Steuerklasse III/IV oder IV/IV wählen können. Nichteheliche Lebenspartner können in der Regel nicht gemeinsam besteuert werden, sondern müssen ihre eigenen Steuererklärungen abgeben. Es ist ratsam, sich vorab bei einem Steuerberater oder beim Finanzamt über die genauen Regelungen und Möglichkeiten zu informieren. **
Welche Steuerklasse haben Geschiedene?
Geschiedene Personen werden in der Regel in die Steuerklasse II eingestuft. Diese Steuerklasse gilt für Alleinerziehende und Personen, die dauernd getrennt leben. In der Steuerklasse II erhalten sie einen höheren Entlastungsbetrag als in anderen Steuerklassen. Um in die Steuerklasse II eingestuft zu werden, müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. dass das Kind im Haushalt des Alleinerziehenden lebt. Es ist wichtig, die Steuerklasse regelmäßig zu überprüfen und gegebenenfalls anzupassen, um von steuerlichen Vorteilen optimal profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerklasse:
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
-
Haben Beamte eine Steuerklasse?
Ja, Beamte haben eine Steuerklasse. In Deutschland werden Beamte in der Regel in die Steuerklasse 1 eingestuft, es sei denn, sie sind verheiratet oder haben Kinder, dann können sie in eine andere Steuerklasse eingestuft werden. Die Steuerklasse beeinflusst die Höhe der Lohnsteuer, die vom Gehalt abgezogen wird. Beamte müssen wie alle anderen Arbeitnehmer auch eine jährliche Steuererklärung abgeben, um sicherzustellen, dass die Steuern korrekt berechnet wurden. Es ist wichtig, dass Beamte ihre steuerliche Situation im Blick behalten und gegebenenfalls Änderungen vornehmen, um Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Steuerklasse
-
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ENTTEC 71030 DIN Ethergate 2 Universen bidirektionaler eDMX-zu-DMX-Konvertierung mit Art-RDM-UnterstützungENTTEC 71030 DIN Ethergate 2 Universen bidirektionaler eDMX-zu-DMX-Konvertierung mit Art-RDM-Unterstützung Ethernet-zu-DMX/RDM-Gateway der nächsten Generation Der DIN Ethergate Mk2 ist ein zuverlässiger DMX-Knoten, der für Architektur-, Gewerbe- oder Unterhaltungsprojekte entwickelt wurde Er unterstützt zwei universelle bidirektionale DMX-zu-DMX512-A-Konvertierung mit ArtRDM-Unterstützung, und der Overdrive-Modus ermöglicht die Steuerung von bis zu 1024 Kanälen pro Port bei 500 Kbps (funktioniert nur mit DMX500K-kompatiblen Fixturen) Zwei Ethernet-Ports, einer mit PoE, ermöglichen eine einfache Daisy-Chaining-Verbindung, während Konfiguration und Firmware-Updates über eine lokale Weboberfläche verwaltet werden Das schlanke 4-DIN-Modul-Gehäuse bietet flexible Montageoptionen und benutzerfreundliche Verkabelung mit steckbaren Klemmenblöcken Features: Einfache Webseiten-Konfiguration Die Konfiguration wird über die Weboberfläche des lokalen Hosts verwaltet, um die Inbetriebnahme und Aktualisierungen zu vereinfachen sowie die Konfiguration des DIN Ethergate Mk2 von jedem Computer in Ihrem Netzwerk zu ermöglichen Synchronisationsmodus Alle ENTTEC-Ethernet-Hardware akzeptiert sACN Sync sowie ArtSync, um Art-Net-Daten für alle Ausgangssports und über die gesamte Installation hinweg vollständig zu synchronisieren, wenn Art-Net von derselben Quelle empfangen wird Flexible Leistungsoptionen Versorgen Sie das DIN-Ethergate mit IEEE 8023af PoE (Power over Ethernet) oder einem DC-Eingang von 12-24 VHINWEIS: Wenn das Gerät in Reihe geschaltet wird, empfängt nur das erste Gerät PoE Nachfolgende Geräte benötigen, dass der PoE-Injektor einzeln über einen Ethernet-Anschluss mit Strom versorgt wird Wahl der Befestigungsoptionen Mit einem elektrisch isolierten Gehäuse mit 4-DIN-Modulen verfügt die schlanke Form des DIN Ethergate MK2 über einen DIN-Schiene-Clip, der die Befestigung an einer TS35 DIN-Schiene ermöglicht, sowie die Möglichkeit, das Gerät in beliebiger Ausrichtung an der Wand zu montieren Zeitsparend + installateurfreundlich Unser Ethernet-zu-DMX-Konverter ist mit installateurfreundlichen Funktionen ausgestattet, darunter steckbarer Terminalstecker und eingebauter DMX-Anschluss, um die Verkabelung zu vereinfachen Außerdem ermöglicht ein Current Port Buffer innerhalb der Weboberfläche, dass Live-DMX-Werte aus der Weboberfläche angezeigt werden, um Ihre Installation zu überprüfen Sobald der Strom ankommt, ist das Gerät innerhalb von Sekunden einsatzbereit Overdrive-Modus Daten mit einer höheren Übertragungsrate (500 Kbps) zur Steuerung von bis zu 2 Universen pro Port für DMX500K-kompatible Leuchten ausgebenWICHTIG: DMX500K ist nicht kompatibel mit Standard-DXM512-A-Leuchten und entspricht nicht ANSI E111 – 2024Wenden Sie den Overdrive-Modus nicht mit nicht unterstützten Leuchten an ENTTECsDMX Neon Flex ist eine kompatibleLeuchte, die den Overdrive-Modus unterstützt Technische Eigenschaften: Eingangsspannung: 12-24V Gleichstrom Maximaler Stromverbrauch: 7 W Maximale Wärmeableitung: 7 W Betriebstemperatur: 0°:C bis 50°:C / 32°:F bis 122°:F Betriebsfeuchtigkeit: 5 – 95 % (nicht kondensierend) Dateneingabe: eDMX (Art-Net, sACN, ESP oder KiNet-Protokolle) über 2 x RJ45-Ports Datenausgabe: DMX512-A/RDM (250 Kbps) / DMX500K (500 Kbps) – über 2 x 4-polige Phoenix-Ports Max Kanäle: DMX512-A: 1024 (2U) / DMX500K: 2048 (4U) DMX- und RDM-Fahrpläne: Pausezeit: 300 ms / Mark nach der Pause (MAB): 15 ms Art-Net-Fusion: 2 Quellen Maximale Bildwiederholrate: 44 FPS Netzwerkgeschwindigkeit: 10/100Base-T Stromversorgung über Ethernet: IEEE 8023af Netzwerkkonfiguration: statisch (standardmäßig 192168010) / DHCP Firmware-Updates: Über die Weboberfläche Gehäusematerial: ABS-Kunststoff IP-Schutzart: IP20 LED-Blinker: Vorwärtsgerichtete Status-LED plus Netzwerkverbindung/-aktivität (integriert in RJ45-Ports) Montageoptionen: Oberflächen- und TS35 DIN-Schienenhalterung Abmessungen: 100,5 mm x 72,25 mm x 34 mm Gewicht: 0,11 kg / 0,24 lbs Versandmaße: 140 mm x 140 mm x 40 mm Versandgewicht: 0,16 kg / 0,35 lbs Achtung: RCM (Australien/Neuseeland), CE / WEEE (EU), UKCA (Großbritannien), FCC (USA)278,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuerklasse bei Kurzarbeit?
Bei Kurzarbeit wird in der Regel weiterhin die Steuerklasse des Arbeitnehmers berücksichtigt, die vor Beginn der Kurzarbeit gültig war. Es kann jedoch vorkommen, dass aufgrund des reduzierten Arbeitsentgelts durch die Kurzarbeit eine Änderung der Steuerklasse sinnvoll ist, um die Steuerlast zu optimieren. In diesem Fall sollte man sich an das Finanzamt wenden, um die Steuerklasse entsprechend anzupassen. Es ist wichtig zu beachten, dass eine Änderung der Steuerklasse auch Auswirkungen auf andere steuerliche Aspekte wie beispielsweise die Höhe des Kindergeldes haben kann. Es empfiehlt sich daher, vor einer Änderung der Steuerklasse eine individuelle Beratung in Anspruch zu nehmen. **
-
Bis wann Steuerklasse ändern?
Die Steuerklasse kann in der Regel nur einmal im Jahr geändert werden, normalerweise bis zum 30. November für das laufende Jahr. Eine Änderung der Steuerklasse kann auch bei bestimmten Lebensereignissen wie Heirat, Scheidung oder Geburt eines Kindes vorgenommen werden. Es ist wichtig, die Fristen für die Änderung der Steuerklasse einzuhalten, um steuerliche Vorteile optimal nutzen zu können. Es empfiehlt sich, sich rechtzeitig über die Möglichkeiten und Fristen zur Änderung der Steuerklasse zu informieren, um finanzielle Vorteile nicht zu verpassen. **
-
Welche Steuerklasse mit Lebenspartner?
In Deutschland können Lebenspartner in eine gemeinsame Steuerklasse eingestuft werden, wenn sie bestimmte Voraussetzungen erfüllen. Welche Steuerklasse für Lebenspartner infrage kommt, hängt davon ab, ob sie verheiratet sind, in einer eingetragenen Lebenspartnerschaft leben oder in einer nichtehelichen Lebensgemeinschaft zusammenleben. In der Regel können verheiratete Paare die Steuerklasse IV wählen, während eingetragene Lebenspartner die Steuerklasse III/IV oder IV/IV wählen können. Nichteheliche Lebenspartner können in der Regel nicht gemeinsam besteuert werden, sondern müssen ihre eigenen Steuererklärungen abgeben. Es ist ratsam, sich vorab bei einem Steuerberater oder beim Finanzamt über die genauen Regelungen und Möglichkeiten zu informieren. **
-
Welche Steuerklasse haben Geschiedene?
Geschiedene Personen werden in der Regel in die Steuerklasse II eingestuft. Diese Steuerklasse gilt für Alleinerziehende und Personen, die dauernd getrennt leben. In der Steuerklasse II erhalten sie einen höheren Entlastungsbetrag als in anderen Steuerklassen. Um in die Steuerklasse II eingestuft zu werden, müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. dass das Kind im Haushalt des Alleinerziehenden lebt. Es ist wichtig, die Steuerklasse regelmäßig zu überprüfen und gegebenenfalls anzupassen, um von steuerlichen Vorteilen optimal profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.