Domain videos-konvertieren.de kaufen?
Wir ziehen mit dem Projekt
videos-konvertieren.de um.
Sind Sie am Kauf der Domain
videos-konvertieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videos-konvertieren.de kaufen?
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Ähnliche Suchbegriffe für Materialkosten
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **

Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Beurteilung der Materialkosten in Bezug auf den Materialgemeinkostenanteil in der Vorkalkulation, Taschenbuch von Martin Erker, GRIN,Beurteilung Der Materialkosten In Bezug Auf Den Materialgemeinkostenanteil In Der Vorkalkulation, Taschenbuch Von Martin Erker, Grin, 978-3-640-68171-6, Seitenanzahl: 10049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
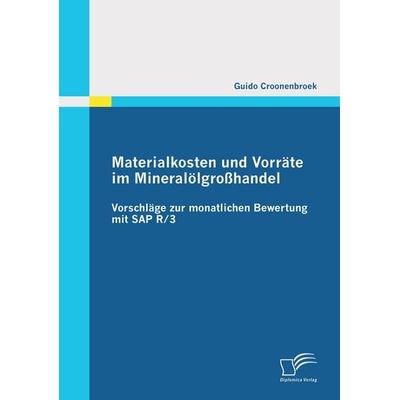
Materialkosten und Vorräte im Mineralölgroßhandel: Vorschläge zur monatlichen Bewertung mit SAP R/3, Taschenbuch von Guido Croonenbroek, DiplomicaMaterialkosten Und Vorräte Im Mineralölgroßhandel: Vorschläge Zur Monatlichen Bewertung Mit Sap R/3, Taschenbuch Von Guido Croonenbroek, Diplomica Verlag Gmbh, 978-3-8428-6185-5, Seitenanzahl: 13448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Materialkosten
-
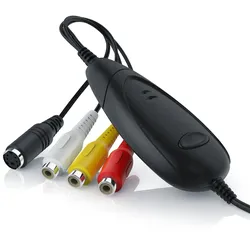
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.