Domain videos-konvertieren.de kaufen?
Wir ziehen mit dem Projekt
videos-konvertieren.de um.
Sind Sie am Kauf der Domain
videos-konvertieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videos-konvertieren.de kaufen?
Ist Berater freiberuflich?
Ist Berater freiberuflich? Diese Frage lässt sich nicht pauschal beantworten, da es verschiedene Arten von Beratern gibt. Einige Berater arbeiten tatsächlich freiberuflich, was bedeutet, dass sie ihre Dienstleistungen als Selbstständige anbieten und keine feste Anstellung haben. Andere Berater arbeiten möglicherweise in Festanstellung bei Beratungsunternehmen oder in anderen Branchen. Es kommt also darauf an, in welchem Kontext die Frage gestellt wird. In vielen Fällen sind Berater jedoch tatsächlich freiberuflich tätig und bieten ihre Expertise und Beratungsdienstleistungen auf selbstständiger Basis an. **
Ist freiberuflich gewerblich?
Freiberufliche Tätigkeiten sind in der Regel von gewerblichen Tätigkeiten abgegrenzt. Freiberufler üben eine selbstständige, wissenschaftliche, künstlerische, schriftstellerische, erzieherische oder unterrichtende Tätigkeit aus. Gewerbliche Tätigkeiten hingegen beziehen sich auf den Handel mit Waren oder die Erbringung von Dienstleistungen mit dem Ziel der Gewinnerzielung. Es gibt klare gesetzliche Unterscheidungen zwischen freiberuflichen und gewerblichen Tätigkeiten, die sich unter anderem auf die steuerliche Behandlung und die Sozialversicherungspflicht auswirken. Es ist wichtig, die jeweiligen Kriterien für freiberufliche und gewerbliche Tätigkeiten zu prüfen, um die richtige Einordnung vorzunehmen. **

Ähnliche Suchbegriffe für Freiberuflich
Top-Angebote
Produkte zum Begriff Freiberuflich:
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist freiberuflich gleich selbstständig?
Freiberuflich und selbstständig zu arbeiten sind zwei verschiedene Konzepte, obwohl sie oft miteinander verwechselt werden. Freiberufliche Tätigkeiten sind in Deutschland gesetzlich definiert und umfassen bestimmte Berufe wie Ärzte, Anwälte, Architekten und Künstler. Selbstständig zu sein bedeutet hingegen, dass man eigenverantwortlich und unabhängig arbeitet, unabhängig von der Art der Tätigkeit. Ein freiberuflicher Beruf ist also eine Form der Selbstständigkeit, aber nicht alle Selbstständigen sind automatisch freiberuflich tätig. Es ist wichtig, die Unterschiede zu verstehen, um die entsprechenden rechtlichen und steuerlichen Vorschriften einzuhalten. **
-
Wer kann freiberuflich arbeiten?
Freiberuflich arbeiten können grundsätzlich Personen, die eine selbstständige Tätigkeit ausüben und keine feste Anstellung bei einem Arbeitgeber haben. Dies betrifft beispielsweise Berater, Künstler, Schriftsteller, Übersetzer, Designer oder Programmierer. Auch bestimmte Dienstleister wie Fotografen, Coaches oder Trainer können freiberuflich tätig sein. Voraussetzung ist in der Regel eine entsprechende Qualifikation oder Expertise in dem jeweiligen Bereich. Es ist wichtig, sich über die rechtlichen Rahmenbedingungen und steuerlichen Pflichten für freiberufliche Tätigkeiten zu informieren. **
-
Ist freiberuflich auch selbstständig?
Ja, freiberuflich tätig zu sein bedeutet, selbstständig zu arbeiten. Freiberufler erbringen ihre Dienstleistungen in der Regel eigenverantwortlich, unabhhängig und auf eigene Rechnung. Sie sind nicht fest angestellt, sondern arbeiten für verschiedene Auftraggeber. Freiberufler haben in der Regel eine spezielle Qualifikation oder Ausbildung in ihrem Fachgebiet, wie beispielsweise Ärzte, Anwälte, Berater oder Künstler. Somit kann man sagen, dass freiberuflich arbeiten und selbstständig sein in diesem Kontext synonym verwendet werden können. **
-
Wann bin ich freiberuflich tätig?
Wann bist du freiberuflich tätig? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art deiner Tätigkeit, deiner Arbeitsweise und deiner rechtlichen Situation. Grundsätzlich gilt jemand als freiberuflich tätig, wenn er eine selbstständige, kreative oder wissenschaftliche Tätigkeit ausübt, die in einem bestimmten Katalog von Berufen aufgeführt ist. Es ist wichtig, die genauen Kriterien für freiberufliche Tätigkeiten in deinem Land zu prüfen, um sicherzustellen, dass du die Voraussetzungen erfüllst. Wenn du unsicher bist, ob deine Tätigkeit als freiberuflich gilt, solltest du dich an einen Steuerberater oder Rechtsanwalt wenden. **

Wer kann freiberuflich tätig sein?
Wer kann freiberuflich tätig sein? Freiberufler sind in der Regel Personen, die eine qualifizierte Tätigkeit ausüben, die aufgrund ihrer besonderen Fachkenntnisse, Fähigkeiten oder Erfahrungen ausgeübt wird. Typische freiberufliche Berufe sind beispielsweise Ärzte, Anwälte, Architekten, Ingenieure, Künstler, Journalisten und Berater. Selbstständige, die ihre Dienstleistungen eigenverantwortlich erbringen und keine festen Arbeitszeiten haben, können ebenfalls als freiberuflich tätig gelten. Es gibt jedoch bestimmte gesetzliche Vorgaben und Kriterien, die erfüllt sein müssen, um als Freiberufler eingestuft zu werden. **
Wer darf freiberuflich tätig sein?
Freiberuflich tätig sein dürfen Personen, die eine qualifizierte Ausbildung oder besondere Fachkenntnisse in einem bestimmten Bereich haben. Typische freiberufliche Tätigkeiten sind beispielsweise Ärzte, Anwälte, Architekten, Ingenieure, aber auch Künstler, Journalisten oder Dolmetscher. Es ist wichtig, dass die Tätigkeit eigenverantwortlich und selbstständig ausgeübt wird, ohne Weisungen eines Arbeitgebers zu folgen. Zudem müssen die Einkünfte aus der freiberuflichen Tätigkeit regelmäßig und nicht nur vorübergehend erzielt werden. Die genauen Voraussetzungen können je nach Land und Rechtslage variieren. **
Top-Angebote
Produkte zum Begriff Freiberuflich:
-
Möglichkeiten einer verstärkten Verlagerung öffentlicher Dienstleistungen auf freiberuflich Tätige., Gebundene Ausgabe von Christine Picht, Duncker &Möglichkeiten Einer Verstärkten Verlagerung Öffentlicher Dienstleistungen Auf Freiberuflich Tätige., Gebundene Ausgabe Von Christine Picht, Duncker & Humblot, 978-3-428-05620-0, Seitenanzahl: 16946,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgsfaktoren für Existenzgründung und Existenzsicherung freiberuflich tätiger Ärzte, Taschenbuch von Dagmar Ackermann, Nomos, 978-3-8329-2060-9Erfolgsfaktoren Für Existenzgründung Und Existenzsicherung Freiberuflich Tätiger Ärzte, Taschenbuch Von Dagmar Ackermann, Nomos, 978-3-8329-2060-9, Seitenanzahl: 40069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Berater freiberuflich?
Ist Berater freiberuflich? Diese Frage lässt sich nicht pauschal beantworten, da es verschiedene Arten von Beratern gibt. Einige Berater arbeiten tatsächlich freiberuflich, was bedeutet, dass sie ihre Dienstleistungen als Selbstständige anbieten und keine feste Anstellung haben. Andere Berater arbeiten möglicherweise in Festanstellung bei Beratungsunternehmen oder in anderen Branchen. Es kommt also darauf an, in welchem Kontext die Frage gestellt wird. In vielen Fällen sind Berater jedoch tatsächlich freiberuflich tätig und bieten ihre Expertise und Beratungsdienstleistungen auf selbstständiger Basis an. **
-
Ist freiberuflich gewerblich?
Freiberufliche Tätigkeiten sind in der Regel von gewerblichen Tätigkeiten abgegrenzt. Freiberufler üben eine selbstständige, wissenschaftliche, künstlerische, schriftstellerische, erzieherische oder unterrichtende Tätigkeit aus. Gewerbliche Tätigkeiten hingegen beziehen sich auf den Handel mit Waren oder die Erbringung von Dienstleistungen mit dem Ziel der Gewinnerzielung. Es gibt klare gesetzliche Unterscheidungen zwischen freiberuflichen und gewerblichen Tätigkeiten, die sich unter anderem auf die steuerliche Behandlung und die Sozialversicherungspflicht auswirken. Es ist wichtig, die jeweiligen Kriterien für freiberufliche und gewerbliche Tätigkeiten zu prüfen, um die richtige Einordnung vorzunehmen. **
-
Ist freiberuflich gleich selbstständig?
Freiberuflich und selbstständig zu arbeiten sind zwei verschiedene Konzepte, obwohl sie oft miteinander verwechselt werden. Freiberufliche Tätigkeiten sind in Deutschland gesetzlich definiert und umfassen bestimmte Berufe wie Ärzte, Anwälte, Architekten und Künstler. Selbstständig zu sein bedeutet hingegen, dass man eigenverantwortlich und unabhängig arbeitet, unabhängig von der Art der Tätigkeit. Ein freiberuflicher Beruf ist also eine Form der Selbstständigkeit, aber nicht alle Selbstständigen sind automatisch freiberuflich tätig. Es ist wichtig, die Unterschiede zu verstehen, um die entsprechenden rechtlichen und steuerlichen Vorschriften einzuhalten. **
-
Wer kann freiberuflich arbeiten?
Freiberuflich arbeiten können grundsätzlich Personen, die eine selbstständige Tätigkeit ausüben und keine feste Anstellung bei einem Arbeitgeber haben. Dies betrifft beispielsweise Berater, Künstler, Schriftsteller, Übersetzer, Designer oder Programmierer. Auch bestimmte Dienstleister wie Fotografen, Coaches oder Trainer können freiberuflich tätig sein. Voraussetzung ist in der Regel eine entsprechende Qualifikation oder Expertise in dem jeweiligen Bereich. Es ist wichtig, sich über die rechtlichen Rahmenbedingungen und steuerlichen Pflichten für freiberufliche Tätigkeiten zu informieren. **
Ähnliche Suchbegriffe für Freiberuflich
-
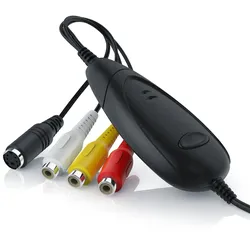
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist freiberuflich auch selbstständig?
Ja, freiberuflich tätig zu sein bedeutet, selbstständig zu arbeiten. Freiberufler erbringen ihre Dienstleistungen in der Regel eigenverantwortlich, unabhhängig und auf eigene Rechnung. Sie sind nicht fest angestellt, sondern arbeiten für verschiedene Auftraggeber. Freiberufler haben in der Regel eine spezielle Qualifikation oder Ausbildung in ihrem Fachgebiet, wie beispielsweise Ärzte, Anwälte, Berater oder Künstler. Somit kann man sagen, dass freiberuflich arbeiten und selbstständig sein in diesem Kontext synonym verwendet werden können. **
-
Wann bin ich freiberuflich tätig?
Wann bist du freiberuflich tätig? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art deiner Tätigkeit, deiner Arbeitsweise und deiner rechtlichen Situation. Grundsätzlich gilt jemand als freiberuflich tätig, wenn er eine selbstständige, kreative oder wissenschaftliche Tätigkeit ausübt, die in einem bestimmten Katalog von Berufen aufgeführt ist. Es ist wichtig, die genauen Kriterien für freiberufliche Tätigkeiten in deinem Land zu prüfen, um sicherzustellen, dass du die Voraussetzungen erfüllst. Wenn du unsicher bist, ob deine Tätigkeit als freiberuflich gilt, solltest du dich an einen Steuerberater oder Rechtsanwalt wenden. **
-
Wer kann freiberuflich tätig sein?
Wer kann freiberuflich tätig sein? Freiberufler sind in der Regel Personen, die eine qualifizierte Tätigkeit ausüben, die aufgrund ihrer besonderen Fachkenntnisse, Fähigkeiten oder Erfahrungen ausgeübt wird. Typische freiberufliche Berufe sind beispielsweise Ärzte, Anwälte, Architekten, Ingenieure, Künstler, Journalisten und Berater. Selbstständige, die ihre Dienstleistungen eigenverantwortlich erbringen und keine festen Arbeitszeiten haben, können ebenfalls als freiberuflich tätig gelten. Es gibt jedoch bestimmte gesetzliche Vorgaben und Kriterien, die erfüllt sein müssen, um als Freiberufler eingestuft zu werden. **
-
Wer darf freiberuflich tätig sein?
Freiberuflich tätig sein dürfen Personen, die eine qualifizierte Ausbildung oder besondere Fachkenntnisse in einem bestimmten Bereich haben. Typische freiberufliche Tätigkeiten sind beispielsweise Ärzte, Anwälte, Architekten, Ingenieure, aber auch Künstler, Journalisten oder Dolmetscher. Es ist wichtig, dass die Tätigkeit eigenverantwortlich und selbstständig ausgeübt wird, ohne Weisungen eines Arbeitgebers zu folgen. Zudem müssen die Einkünfte aus der freiberuflichen Tätigkeit regelmäßig und nicht nur vorübergehend erzielt werden. Die genauen Voraussetzungen können je nach Land und Rechtslage variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.