Domain videos-konvertieren.de kaufen?
Wir ziehen mit dem Projekt
videos-konvertieren.de um.
Sind Sie am Kauf der Domain
videos-konvertieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videos-konvertieren.de kaufen?
Wie kann der Erblasser den Pflichtteil umgehen?
Der Erblasser kann den Pflichtteil umgehen, indem er testamentarisch verfügt, dass der Pflichtteilsberechtigte enterbt wird. Alternativ kann er auch Vermögenswerte zu Lebzeiten verschenken oder auf andere Weise übertragen, um den Pflichtteil zu reduzieren. Es ist jedoch wichtig zu beachten, dass es bestimmte gesetzliche Regelungen gibt, die verhindern, dass der Pflichtteil vollständig umgangen werden kann. **
War der Erblasser bei seinem Tod vorerbe?
War der Erblasser bei seinem Tod vorerbe? Diese Frage bezieht sich darauf, ob der Erblasser bereits von einem Erben vorvererbt wurde, was bedeutet, dass dieser Erbe bereits vor dem Tod des Erblassers verstorben ist. In diesem Fall würde das Erbe des vorvererbten Erben an dessen eigene Erben weitergegeben. Es ist wichtig zu klären, ob es einen solchen Fall von Vorvererbung gibt, da dies Auswirkungen auf die Erbfolge und die Verteilung des Nachlasses haben kann. Es ist ratsam, dies im Rahmen der Testamentseröffnung oder durch eine genaue Prüfung der Erbfolge zu klären, um mögliche Ansprüche von vorvererbten Erben zu berücksichtigen. Letztendlich kann dies die Verteilung des Nachlasses beeinflussen und zu rechtlichen Auseinandersetzungen führen, wenn nicht klar ist, ob der Erblasser vorvererbt wurde. **


Ähnliche Suchbegriffe für Erblasser
Top-Angebote
Produkte zum Begriff Erblasser:
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was passiert wenn ein Erbe vor dem Erblasser stirbt?
Was passiert wenn ein Erbe vor dem Erblasser stirbt? In diesem Fall tritt die sogenannte "Vorerbfallregelung" in Kraft, die besagt, dass das Erbe des vorverstorbenen Erben auf dessen eigene Erben übergeht. Diese Erben treten dann an die Stelle des ursprünglichen Erben und erhalten dessen Erbteil. Es ist wichtig, dass im Testament des Erblassers klare Regelungen für den Fall des Vorversterbens eines Erben getroffen werden, um Streitigkeiten zu vermeiden. In manchen Fällen kann es auch sinnvoll sein, eine Ersatzerbenregelung festzulegen, um sicherzustellen, dass das Erbe nicht an unbekannte Personen fällt. Letztendlich ist es ratsam, sich frühzeitig mit einem Anwalt oder Notar über die Erbfolge und mögliche Szenarien zu beraten. **
-
Was müssen potenzielle Erblasser bei der Erstellung eines Erbvertrags beachten?
Potenzielle Erblasser sollten sich über ihre Vermögensverhältnisse im Klaren sein und genau überlegen, wen sie als Erben einsetzen möchten. Zudem sollten sie rechtliche Beratung in Anspruch nehmen, um sicherzustellen, dass der Erbvertrag rechtsgültig ist und keine Fehler enthält. Es ist wichtig, den Erbvertrag regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass er den aktuellen Lebensumständen entspricht. **
-
Was sollte man bei der Erstellung eines Testaments als Erblasser beachten?
Man sollte sich überlegen, wer als Erbe eingesetzt werden soll und wie das Vermögen aufgeteilt werden soll. Zudem ist es wichtig, eindeutige Formulierungen zu verwenden, um Missverständnisse zu vermeiden. Zuletzt sollte das Testament regelmäßig überprüft und gegebenenfalls angepasst werden. **
-
Was passiert mit einem Vermächtnis, wenn der/die Begünstigte vor dem Erblasser stirbt?
In diesem Fall fällt das Vermächtnis weg und wird nicht ausgezahlt. Es wird stattdessen Teil des Nachlasses und wird entsprechend den gesetzlichen Erbregelungen verteilt. Der Erblasser kann jedoch in seinem Testament eine Ersatzperson benennen, die das Vermächtnis erhält, falls der/die ursprünglich Begünstigte vorverstirbt. **
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
Top-Angebote
Produkte zum Begriff Erblasser:
-
Der Betreute als Erblasser mit besonderer Berücksichtigung von § 14 HeimG, Taschenbuch von Bettina Karl, Peter Lang GmbH, Internationaler Verlag derDer Betreute Als Erblasser Mit Besonderer Berücksichtigung Von § 14 Heimg, Taschenbuch Von Bettina Karl, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-56681-7, Seitenanzahl: 328104,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Erblasser den Pflichtteil umgehen?
Der Erblasser kann den Pflichtteil umgehen, indem er testamentarisch verfügt, dass der Pflichtteilsberechtigte enterbt wird. Alternativ kann er auch Vermögenswerte zu Lebzeiten verschenken oder auf andere Weise übertragen, um den Pflichtteil zu reduzieren. Es ist jedoch wichtig zu beachten, dass es bestimmte gesetzliche Regelungen gibt, die verhindern, dass der Pflichtteil vollständig umgangen werden kann. **
-
War der Erblasser bei seinem Tod vorerbe?
War der Erblasser bei seinem Tod vorerbe? Diese Frage bezieht sich darauf, ob der Erblasser bereits von einem Erben vorvererbt wurde, was bedeutet, dass dieser Erbe bereits vor dem Tod des Erblassers verstorben ist. In diesem Fall würde das Erbe des vorvererbten Erben an dessen eigene Erben weitergegeben. Es ist wichtig zu klären, ob es einen solchen Fall von Vorvererbung gibt, da dies Auswirkungen auf die Erbfolge und die Verteilung des Nachlasses haben kann. Es ist ratsam, dies im Rahmen der Testamentseröffnung oder durch eine genaue Prüfung der Erbfolge zu klären, um mögliche Ansprüche von vorvererbten Erben zu berücksichtigen. Letztendlich kann dies die Verteilung des Nachlasses beeinflussen und zu rechtlichen Auseinandersetzungen führen, wenn nicht klar ist, ob der Erblasser vorvererbt wurde. **
-
Was passiert wenn ein Erbe vor dem Erblasser stirbt?
Was passiert wenn ein Erbe vor dem Erblasser stirbt? In diesem Fall tritt die sogenannte "Vorerbfallregelung" in Kraft, die besagt, dass das Erbe des vorverstorbenen Erben auf dessen eigene Erben übergeht. Diese Erben treten dann an die Stelle des ursprünglichen Erben und erhalten dessen Erbteil. Es ist wichtig, dass im Testament des Erblassers klare Regelungen für den Fall des Vorversterbens eines Erben getroffen werden, um Streitigkeiten zu vermeiden. In manchen Fällen kann es auch sinnvoll sein, eine Ersatzerbenregelung festzulegen, um sicherzustellen, dass das Erbe nicht an unbekannte Personen fällt. Letztendlich ist es ratsam, sich frühzeitig mit einem Anwalt oder Notar über die Erbfolge und mögliche Szenarien zu beraten. **
-
Was müssen potenzielle Erblasser bei der Erstellung eines Erbvertrags beachten?
Potenzielle Erblasser sollten sich über ihre Vermögensverhältnisse im Klaren sein und genau überlegen, wen sie als Erben einsetzen möchten. Zudem sollten sie rechtliche Beratung in Anspruch nehmen, um sicherzustellen, dass der Erbvertrag rechtsgültig ist und keine Fehler enthält. Es ist wichtig, den Erbvertrag regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass er den aktuellen Lebensumständen entspricht. **
Ähnliche Suchbegriffe für Erblasser
-
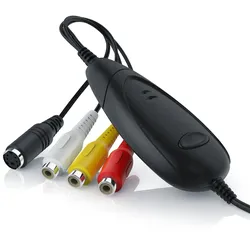
Aplic USB Grabber zur Audio Video Konvertierung - Videokonverter - VHS - Videoadapter zur NachbearbeitungKonvertiere deine alten Audio- oder Video-Sammlungen von deinen Videokassetten ins digitale Format auf deinen PC und mache sie fit für das digitale Zeitalter! Digitalisierung leicht gemacht Ob beispielweise selbstaufgenommene Urlaubsvideos oder ältere Videoaufnahmen von Festen und Hochzeiten. Digitalisiere deine schönsten Erinnerungen, bevor sie komplett in Vergessenheit geraten! Der praktische und vielseitig einsetzbare Videograbber von CSL ermöglicht die Aufzeichnung analoger Video- und Audiosignale von einem externen Wiedergabegerät wie zum Beispiel einem Videorekorder oder einer analogen Videokamera. Dadurch wird ein Abspielen auf Fernsehern, Projektoren und Leinwänden möglich. Vielfältige Anwendungsmöglichkeiten Außerdem lässt sich der Videograbber nicht nur mit Videokameras und -rekordern, sondern mit allen anderen Geräten mit Video- und/oder Audioausgang verwenden. Du kannst DVD-Player, Videorecorder, Camcorder, Digitalkameras, Videokameras, Stereo-Anlagen oder sonstige AV-Geräte mit Composite (RCA)- oder S-Video-Anschluss mit deinem Desktop-PC oder Notebook verbinden. Inkl. Software für weitere Bearbeitungs- und Erstellungsmöglichkeiten Dank Snapshot-Funktion können Standbilder von Videos aufgenommen werden. Hierzu hilft dir die mitgelieferte Software, deine aufgezeichneten Filme auf deine Festplatte oder DVD zu bringen, sodass zahlreiche Bearbeitungs- und Erstellungs- werkzeuge zur Verfügung stehen. So kannst du Video- und Audiodateien durch die Helligkeits-, Kontrast-, Farbton- und Sättigung-Parameter umwandeln.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sollte man bei der Erstellung eines Testaments als Erblasser beachten?
Man sollte sich überlegen, wer als Erbe eingesetzt werden soll und wie das Vermögen aufgeteilt werden soll. Zudem ist es wichtig, eindeutige Formulierungen zu verwenden, um Missverständnisse zu vermeiden. Zuletzt sollte das Testament regelmäßig überprüft und gegebenenfalls angepasst werden. **
-
Was passiert mit einem Vermächtnis, wenn der/die Begünstigte vor dem Erblasser stirbt?
In diesem Fall fällt das Vermächtnis weg und wird nicht ausgezahlt. Es wird stattdessen Teil des Nachlasses und wird entsprechend den gesetzlichen Erbregelungen verteilt. Der Erblasser kann jedoch in seinem Testament eine Ersatzperson benennen, die das Vermächtnis erhält, falls der/die ursprünglich Begünstigte vorverstirbt. **
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.